

PANORAMA | Agricultura
Los agricultores y ganaderos podrán reducir un 10% su rendimiento neto en la Renta de 2026
La medida, que se aplicará en la declaración de 2027, incluye reducciones del 35% del gasto en gasóleo agrícola y del 15% en fertilizantes, y beneficiará a unos 800.000 contribuyentes en módulos, entre ellos olivareros de Priego
Viernes 6 de noviembre de 2026 - 07:34
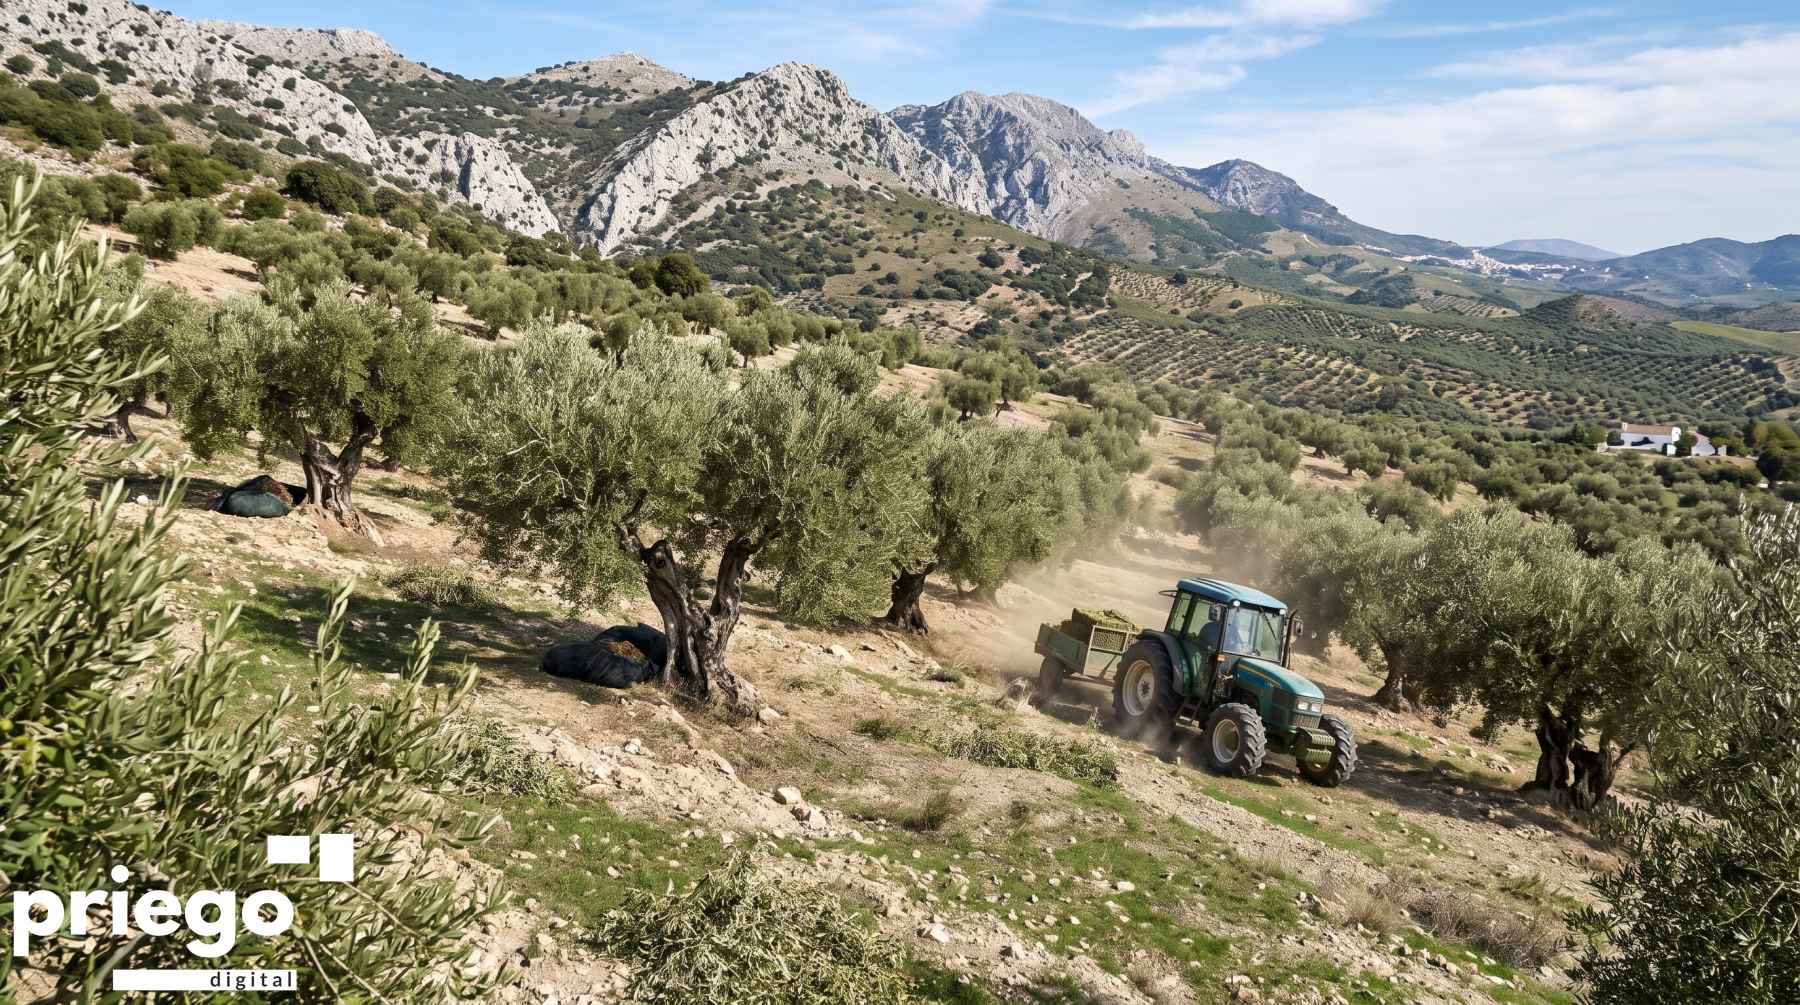
Los agricultores y ganaderos que tributan en el IRPF por estimación objetiva, el conocido régimen de módulos, podrán reducir un 10% el rendimiento neto de sus actividades de 2026, que declararán en 2027. Así lo establece la Orden HAC/1161/2026, de 4 de noviembre, publicada por el Ministerio de Hacienda en el Boletín Oficial del Estado (BOE).
La medida se acompaña de otras dos reducciones ligadas a los costes de producción: el 35% del importe destinado a comprar gasóleo agrícola y el 15% del gasto en fertilizantes. Según el Ministerio de Agricultura, Pesca y Alimentación, permitirán reducir la base imponible del IRPF en unos 860 millones de euros y podrán beneficiar a unos 800.000 agricultores y ganaderos acogidos a módulos. El objetivo es compensar la subida de costes de las explotaciones, sobre todo por el encarecimiento del combustible y los fertilizantes.
Un 10%, el doble que otras actividades
La reducción del 10% duplica la general del 5% prevista para el resto de actividades acogidas a este sistema. Eso no significa que los agricultores vayan a pagar un 10% menos de IRPF: lo que baja es el rendimiento neto calculado por módulos, la cantidad que sirve para determinar la tributación, por lo que el ahorro final dependerá de la situación fiscal de cada contribuyente.
Gasóleo y fertilizantes
Los agricultores y ganaderos en módulos podrán restar de su rendimiento neto previo una cantidad equivalente al 35% de lo gastado en gasóleo agrícola usado en su explotación y al 15% de lo gastado en fertilizantes. Las compras deben haberse hecho en 2026, estar justificadas con factura y ser necesarias para la actividad. Tampoco aquí hay una devolución directa del 35% o del 15% del dinero gastado: esas cantidades sirven para rebajar el rendimiento sobre el que luego se calcula el impuesto.
 (1).gif)
El olivar de Priego y la Subbética
Las reducciones afectan a numerosas actividades agrícolas, incluida la producción de aceituna para almazara. En municipios como Priego de Córdoba, Almedinilla, Carcabuey o Fuente-Tójar, donde el olivar tiene un gran peso económico, pueden aliviar parte de la carga fiscal de quienes tributan por módulos, ya que la recolección, los tratamientos, el mantenimiento de las fincas y otras labores exigen combustible, maquinaria y productos cuyo coste influye en la rentabilidad. Eso sí, no se aplicarán a todos los titulares de explotaciones, sino solo a quienes cumplan los requisitos de estimación objetiva; quienes tributan por estimación directa seguirán las reglas de ese sistema.
Guardar las facturas
Las minoraciones por gasóleo y fertilizantes se calcularán sobre las compras de 2026, por lo que conviene conservar las facturas con los datos que permitan identificar cada compra y su relación con la explotación. La aplicación concreta dependerá del rendimiento neto previo y del resto de circunstancias de cada contribuyente, así que los agricultores deberán revisar su documentación antes de presentar la declaración.
Módulos también en 2027
La orden regula además la estimación objetiva del IRPF y el régimen simplificado del IVA para 2027. Hacienda mantiene en general los signos, índices y módulos de 2026 y la reducción ordinaria del 5%, y quienes quieran renunciar a módulos o revocar una renuncia anterior para 2027 tienen de plazo hasta el 31 de diciembre de 2026, según los procedimientos de la Agencia Tributaria. Las reducciones excepcionales del 10%, del gasóleo y de los fertilizantes corresponden a la actividad de 2026.
860 millones menos de base imponible
Los 860 millones estimados no son una devolución de impuestos por ese importe, sino la reducción total de los rendimientos sujetos a tributación en toda España. Las medidas recuperan un mecanismo excepcional ya usado en ejercicios anteriores para compensar al sector agrario por la subida de los costes de producción.
Otras Noticias
PANORAMA - Agricultura. El Gobierno aprueba una norma que permitirá retirar aceite de oliva del mercado para evitar desequilibrios en los precios
Redacción/Priego Digital | Sábado 31 octubre de 2026
PANORAMA - Agricultura. El Gobierno reclama que al menos el 10% de la próxima PAC se destine al relevo generacional
Redacción/Priego Digital | Sábado 3 octubre de 2026
PANORAMA - Agricultura. El Gobierno prorroga hasta final de año las ayudas al gasóleo agrario
Redacción/Priego Digital | Jueves 1 octubre de 2026
PANORAMA - Agricultura. Agricultura abre el plazo para solicitar las estancias formativas del programa Cultiva 2026
Redacción/Priego Digital | Jueves 20 agosto de 2026
PANORAMA - Agricultura. Agricultura autoriza el pago de 85 millones adicionales de ayudas directas de la PAC
Redacción/Priego Digital | Miércoles 5 agosto de 2026
PANORAMA - Agricultura. La producción de aceite de oliva alcanza 1,29 millones de toneladas y garantiza el enlace de campaña
Redacción/Priego Digital | Sábado 11 julio de 2026
PANORAMA - Agricultura. Se levanta el confinamiento de aves de corral en toda España tras la mejora de la influenza aviar
Redacción | Jueves 16 abril de 2026
PANORAMA - Agricultura. La producción de aceite de oliva caerá hasta 1,29 millones de toneladas en la campaña 2025/26
Redacción | Miércoles 15 abril de 2026
PANORAMA - Agricultura. La Guardia Civil intensificará la presencia de patrullas para mejorar la seguridad durante la campaña agrícola 2025/2026
Redacción | Jueves 20 noviembre de 2025
PANORAMA - Agricultura. El Ministerio de Agricultura, Pesca y Alimentación publica la norma de comercialización del aceite de oliva para la campaña 2025-2026
Redacción | Martes 28 octubre de 2025
PANORAMA - Agricultura. Los agricultores y ganaderos podrán reducir un 10% su rendimiento neto en la Renta de 2026
Viernes 6 noviembre de 2026
PROVINCIA - Cultura. El Archivo Histórico de Córdoba recorre seis siglos de historia del pueblo gitano en una exposición
Jueves 5 noviembre de 2026
OCIO/ESPECTÁCULOS - Festivales. Viña Rock anuncia a Mägo de Oz, Reincidentes, Sôber y Mala Rodríguez para celebrar su 30 aniversario
Jueves 5 noviembre de 2026
LOCAL - Turismo. José Luis Momparler obtiene la mayor puntuación en el proceso de selección para la Gerencia de EGITUR
Jueves 5 noviembre de 2026
LOCAL - Empleo. El paro vuelve a bajar en Priego en octubre hasta las 1.070 personas y acumula un descenso del 14% en el último año
Jueves 5 noviembre de 2026
PANORAMA - Consumo. El Gobierno limita los precocinados y las frituras en hospitales, residencias y escuelas infantiles
Jueves 5 noviembre de 2026
LOCAL - Comercio-Hostelería. El Ayuntamiento lanza «De compras por Priego» para animar las compras navideñas en el comercio local
Jueves 5 noviembre de 2026
PROVINCIA - Política. El PSOE critica que la Junta tenga sin ejecutar el 69% de las inversiones previstas para Córdoba en 2026
Jueves 5 noviembre de 2026
DEPORTES - Tenis de Mesa. El Priego Fundación Kutxabank mantiene el ritmo y refuerza su liderato
Domingo 15 marzo de 2026
DEPORTES - Tenis de Mesa. Empate de oro para el Museo de la Almendra Francisco Morales
Domingo 15 marzo de 2026
OPINIÓN - Historia Local. Un merecido homenaje de Priego a D. Francisco Candil Calvo en el año del 1929
Lunes 23 enero de 2012
OPINIÓN - Otros. Sueño de mentira
Viernes 20 enero de 2012
OPINIÓN - Otros. Una lanza por el señor d’Hondt
Sábado 24 diciembre de 2011
OPINIÓN - Política. A tiempo parcial
Domingo 22 enero de 2012
LOCAL - Ayuntamiento. La inscripción en la bolsa de trabajo del ayuntamiento se realizará a través de internet
Viernes 30 diciembre de 2011
LOCAL - Ayuntamiento. El ayuntamiento adjudica la gestión de la Piscina Municipal a la empresa murciana Equidesa
Martes 24 enero de 2012

.jpg)


